
初めてのインド旅行!海外保険はどうする?出発前にお手持ちのクレジットカードを確認する方法
海外保険はどうする?
ご出発前に確認するクレジットカード確認方法💳
ナマステ🙏
インドで70年以上日本人宿を運営しているサンタナです!
(インドに3店舗📍プリー📍デリー📍バラナシ/日本に2店舗📍京都📍大阪)
→サンタナの店舗情報はこちらから
シルバーウィークも終わりに差し掛かり、秋の兆しが見えてくる今日この頃。
皆様お元気にお過ごしでしょうか?
初めてインドへ来るお客様から、「海外旅行保険はどうすればいいですか?」とよく聞かれます。食事でお腹を壊したらどうしよう、犬や猿にかまれたらどうしよう。慣れない土地で病院に行くことを考えると、不安になりますよね。
「インド旅行に興味がある。でも、病気やけがが心配」
今回は年末年始の海外旅行に向けて、ここ最近サンタナでお客様からご質問いただくことが増えているクレジットカード付帯の海外保険について纏めいこうと思います。
私はデリー、バラナシ、プリーで暮らしています。実際に現地でクレジットカードの海外旅行保険を使った経験はありませんが、実際に使用している三井住友カード(NL)を例に、出発前に何を確認すればよいか調べてみました。
出発前何をしたら良いか分かる記事を現地在住スタッフが実際にインドで暮らしながら使っているクレジットカードを参考に解説していきます!
はじめに
まず初めにクレジットカードの海外旅行保険は、カードごとに適用条件が違います。
すべてのカードに海外旅行保険が付いているわけではありません。
また、保険が付いていても、対象の旅行代金などをカードで支払う必要がある場合があります。
この記事では、私が持っている三井住友カード(NL)を例に、確認する手順を紹介します。
お持ちのカードの条件は、必ずそのカードの公式案内で確認してください。
- 自分のカードに海外旅行保険があるか調べる
- 今回の旅行で適用される条件を確認する
- 腹痛での受診や、動物にかまれた後の治療が対象になるか確認する
- 補償が足りなければ、追加の保険を検討する
- 現地の連絡先と受診手順を保存する
それでは行ってみましょう!
1、まず、持っているカードの正式名称を確認しよう
海外旅行保険を調べる最初の一歩は、手持ちのクレジットカードの名前を確認することです!

「Visaを持っています」「三井住友のカードです」という情報だけでは、保険の内容までは特定できません。同じカード会社でも、カードの種類やランクによって、保険の有無や条件が異なるためです。
カードの、どの名前を確認すればいい?
私のカードを例にすると、次のように整理できます。
VisaやMastercardは、決済に使う「国際ブランド」の名前です。海外旅行保険を調べるときは、「三井住友カード(NL)」のような商品名と、ゴールドなどのランクまで確認しましょう。
正式名称はどこで分かる?
まずは、普段カードの利用明細を見ている会員アプリや会員サイトを開いてみてください。カード情報や、お持ちのカードを選択する画面で、名称を確認します。表示される場所はカード会社によって異なります!
見つからない場合は、カードを受け取ったときの案内や、契約・入会時のメールも確認してみましょう。カードの表面だけでは、商品名を特定しづらい場合もあります。
私の場合は、Vpassから保険のページへ進むと、カード名が「三井住友カード VISA(NL)」と表示されていました。
※カードを複数持っている方は、今どのカードの情報を見ているかも確認してください!
「正式名称が分かったら、公式の保険案内を探そう」
検索欄に、次のように入力します。
「三井住友カード NL 海外旅行保険 公式」
ご自身のカードで調べる場合は、「三井住友カード NL」の部分を、確認したカード名に置き換えてください!
検索結果から、カードを発行している会社の公式ページを開きます。比較サイトや個人のブログは調べるきっかけになりますが、適用条件を確認するときは公式の案内に進みましょう。
公式ページを開いたら、次の3点を確認します。
- 自分のカード名が、対象カードに含まれているか
- 一般・ゴールドなど、自分のランクに対応した説明か
- 条件変更のお知らせがないか。自分の出発日に適用される内容か
私の三井住友カード(NL)なら、公式の「旅行安心プラン」ページで、「一般(NL)」が含まれる欄を確認します。
見つからないときは、カード会社にこのように聞けば大丈夫です!
私の持っているカードの正式名称と、海外旅行保険が付いているかを確認したいです。このカードの保険内容と適用条件が分かる公式ページを教えてください。
検索で保険の案内が見つからなくても、それだけで「保険が付いていない」と判断する必要はありません。公式の問い合わせ窓口で確認しましょう。
ここまでできたら、カード名と公式ページのURLを念のためメモしておくのが安心です!
次は、その保険が今の自分のカードに付いているか、今回の旅行に使えるかを確認します。
まとめると、
- カード会社名とカードの種類・ランクを確認する。
- Visa・Mastercardというブランド名だけで判断しない。
- 公式サイトで「カードの正式名称+海外旅行保険」を調べる。
この3点になります!
2、自分のカードに、海外旅行保険は付いている?
カードの正式名称と公式の保険ページが分かったら、次は海外旅行保険が付いているかを確認しましょう!
公式サイトでは「海外旅行傷害保険」「付帯保険」「保険サービス」といった項目を探します。カードによっては保険プランを選べる仕組みもあるので、会員アプリや会員サイトで、現在の設定も確認しておきます。
私は、保険を申し込んだ記憶はありませんでした
今回、私が調べたのは三井住友カード(NL)です。
普段から使っているカードですが、海外旅行保険を別に申し込んだ記憶はありません。
「自分のカードに保険は付いているのだろうか?」と思い、Vpassから確認してみました。
確認の手順はこちらです。
- 公式FAQ「申し込んだ保険の確認方法」を開く。
- ページ内の「保険サービス」からVpassにログインする。
- 「選べる無料保険」のタブを開く。
- 「現在の補償プラン」を確認する。
カードを複数持っている場合は、確認したいカードが選ばれているかもご確認ください!
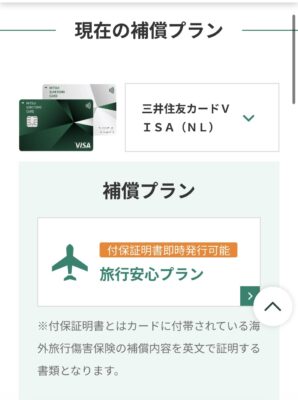
私の画面には、「三井住友カード VISA(NL)」の補償プランとして「旅行安心プラン」が表示されていました。
申し込んだ覚えがなくても、保険が付いていることがある
三井住友カードの公式案内によると、「選べる無料保険」で別のプランを申し込んでいない場合、初期設定は「旅行安心プラン(海外旅行傷害保険)」です。そのため、保険を個別に申し込んだ記憶がなくても、設定されていることがあります。公式FAQ
ただし、これは今回確認した三井住友カードの仕組みです。ほかのカードをお持ちの方は、そのカードの公式案内に沿ってご確認してください!
プランを開いて、保険の種類も確認しよう
続いて「旅行安心プラン」を開くと、「海外旅行傷害保険」と書かれた補償内容の一覧が表示されました。
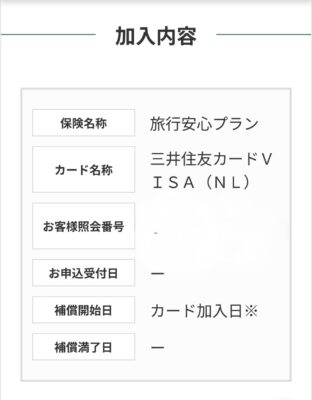
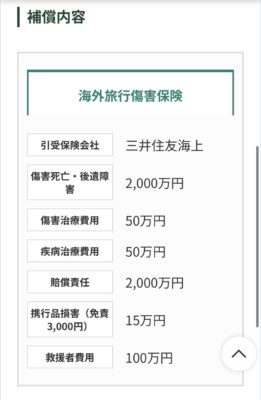
この段階では、補償額をすべて理解しなくても大丈夫です。
まずは、自分のカードに海外旅行保険のプランが付いていることを確認しましょう。金額や補償内容の読み方は、後の章で紹介します!
なお、この画面が表示されたことだけで、今回の旅行への適用まで確定するわけではありません。カードでの支払いなど、適用に必要な条件は次の章で確認します。
確認できたら、次に何をする?
別のプランが設定されていた場合は、変更すると現在の補償がどうなるかも確認してから手続きしましょう。
問い合わせるときは、次のように聞くと伝わります。
私のカードは「〇〇」です。現在、このカードに海外旅行保険は付いていますか? 選択中のプランと、補償内容を確認する方法を教えてください。
ここまでで、「自分のカードに海外旅行保険が付いているか」が分かりました!
次は「その保険を今回のインド旅行で使うために、出発前に何をする必要があるか」を確認していきましょう。
3、保険が付いていても、今回の旅行で使えるとは限らない
自分のカードに海外旅行保険が付いていることが分かったら、次は「今回のインド旅行で、その保険が適用される条件」を確認しましょう。
保険のページが表示されたからといって、それだけで準備が終わったとは限りません。カードによっては、出発前に対象の交通費などを支払う必要があります。
まず、「自動付帯」と「利用付帯」を確認しましょう!
クレジットカードの海外旅行保険には、大きく分けて次の仕組みがあります。
自動付帯でも、補償される人や旅行期間などの条件はあります。また、利用付帯の対象になる支払いと支払い期限は、カードごとに異なります。JCBの公式解説
「どのカードでも、日本出国前に何か買えばよい」という意味ではありません。 自分のカードについて、何を・いつまでに・どの方法で支払う必要があるかを確認しましょう。
公式ページでは、この4点をチェック!
⚠️「適用条件」「補償条件」「カード利用条件」などの項目を探します。
旅行代を家族や友人がまとめて払う場合も、「一緒に行くから全員対象」と判断せず、対象者と支払いの条件を確認してください!
私の三井住友カード(NL)の場合
NLの海外旅行保険は利用付帯です。現在の条件では、日本出国前に、その旅行で使う公共交通機関の代金、または募集型企画旅行の代金をNLで決済する必要があります。
例えば、対象となるのは航空券や、空港へ向かう電車・バス・タクシーなどです。「募集型企画旅行」は旅行会社が企画・募集するパッケージツアーなどを指し、予約した旅行が該当するかは旅行会社の案内で確認します。
なお、2025年10月16日以降に出発する旅行では、出国後の交通費決済で条件を満たす仕組みが廃止されています。 古い解説を読んでいる場合は注意が必要です!
三井住友カードの公式条件・改定案内
私の場合、航空券は別のカードで購入していました。
そこで確認したのが、空港までの電車代です。電車にはSuicaで乗り、そのSuicaにはNLカードからチャージしていました。
公式案内を調べると、NLでは「カードでSuicaやPASMOなどにチャージし、空港に向かう交通費を支払う」方法も、対象になる例として挙げられていました。
ここで大切なのは、チャージしただけで終わらず、その残高で対象の交通費を支払っていることです。また、Suicaの取り扱いはカードによって異なるため、ほかのカードでも同じ方法が使えるとは限りません。公式の対象例と注意事項
※これは支払い条件を調べた例となります。私は現在インドで暮らしているため、今回の滞在自体が保険の対象になるかについては、居住状況などを含めた確認が残っています。
支払った記録と、交通機関を利用した記録を残そう
NLでSuicaなどを利用する場合、保険金請求時には、カードでチャージしたことと、その電子マネーで対象の交通費を支払ったことを証明する書類が必要です。
そのため、次の記録を保存しておきましょう。
- カードの利用明細: Suicaへのチャージ日・金額が分かるもの。
- Suicaの利用履歴: 空港へ向かった日付・区間・運賃などが分かるもの。
どの書類で証明できるか分からない場合は、出発前に保険窓口へ確認しておくと安心です。
公式の必要書類に関する注意事項
旅行期間と、同行する家族の扱いも確認する
一般のNLでは、1旅行の補償期間は最長3か月です。また、対象は本会員と家族会員の本人で、カードを持っていない同行家族まで自動的に補償されるものではありません。家族カード会員についても、適用に必要な利用条件を確認してください。公式の対象者・補償期間
1〜2週間の旅行であっても、期間内というだけで適用が決まるわけではありません。支払い条件などと合わせて確認します。
ここまで調べたら、次のようにメモすると準備しやすくなります。
使うカード: 〇〇カード
対象になる支払い: 〇〇の代金
支払い期限: 〇〇まで
補償期間・対象者: 今回の日程と旅行者が対象か確認
残す記録: 利用明細、乗車履歴など
航空券をすでに別のカードで買っている場合も、まずは、これから支払う空港までの交通費などが条件に当てはまるかを確認しましょう。
対象となる支払いがない場合は、別の手持ちカードの保険や、別途加入する海外旅行保険を検討してください!
4、自分が心配していることは保証される?
保険の適用条件を確認したら、次は補償内容を見ていきましょう!
インド旅行を前に、「お腹を壊して病院に行くことになったら?」「犬や猿にかまれたら?」と心配する方もいると思います。
そんなときは、自分が心配している場面と、保険の補償項目を照らし合わせてみてください。
この表は、確認する場所を探すための目安です。
実際の支払い対象になるかは、事故や病気の状況、保険の条件によって判断されるのでご注意を!
私が持っている一般の三井住友カード(NL)では、主な補償額は次のようになっています。
※一般のNLの例です。ゴールド(NL)などとは補償額が異なります。
三井住友カードの公式補償一覧
※「最高2,000万円」は、病気やけがの治療に使える金額ではありません。
腹痛や発熱で受診することが心配なら、まず見るのは「疾病治療費用」の欄となります!
また、表示された金額が一律に受け取れるわけではありません。
治療費用は、条件に当てはまる実際の費用について、限度額の範囲内で支払われる仕組みです!公式の支払い内容
インドで一番多いと予想されるのが、腹痛や発熱。
その場合は「疾病治療費用」を確認してください!
NLの公式説明では、対象となる病気の治療について、医師の診察・処置、処方による薬剤、検査、入院などの費用が挙げられています。ただし、発病や治療開始の時期などにも条件があります。公式の補償説明
盗難の補償は「何を盗まれても全額」ではない
NLには携行品損害の補償がありますが、現金など対象外のものがあり、品物ごとの限度額も設けられています。また、免責3,000円とは、1回の事故につき自己負担する金額のことです。
公式の携行品損害の説明
持参するスマートフォンやカメラなどについて、対象になるか、自己負担はいくらかを確認しておくと、補償の範囲が具体的に分かります。
病院の紹介や、支払いのサポートも確認しよう
保険金額に加えて、現地で受診する際の支援も確認しておきたいところです。
三井住友カードの緊急アシスタンスには、医療機関の紹介、医療費キャッシュレスサービス、通訳の紹介・手配などが案内されています。利用条件を満たしたうえで、窓口に連絡し、案内に従って利用する仕組みです。公式の緊急アシスタンス案内
ただし、カードを病院で見せれば、どこでも立て替えなしで受診できるわけではありません。 一時的な立て替えが必要になる場合や、限度額を超えた費用・対象外の費用が自己負担になる場合があります。
5、カードの保険で足りない・対象にならない場合は?
ここまで確認して、「自分のカードには海外旅行保険が付いていなかった」「今回の旅行では適用条件を満たせない」と分かることもあります。
また、保険は使えても、治療費の限度額や、心配している出来事への補償に不安が残る方もいると思います。
その場合は、別途加入する海外旅行保険を検討しましょう。
東京海上日動など空港でご加入できる海外保険も沢山あります!
まずは、カードの保険だけでは何が足りないのかを整理すると同時に、
ご自身が何を一番不安に思っているかを整理することをお勧めです。
(例)自分に当てはまるのは、どのケース?
よくある例とすると下記のようなものが挙げられます。
・クレジットカードに海外保険が付いていない→別のカード保険か別途ご加入の海外保険を検討
・旅行期間が補償期間を超える→今回の旅行全体を対象にできる保険
・治療費の補償額に不安がある→治療費・救援費用などの補償を増やせるプランにご加入
そのうえで、次の項目を確認します。
- 治療費・救援費用: 何が対象で、上限はいくらか。
- 気になる治療: 持病の悪化や、動物にかまれた後の処置などが対象になるか。
- 現地での支援: 日本語で相談できるか、病院の紹介や支払いの支援があるか。
- 自己負担・対象外: 免責金額や、補償されないケースは何か。
- 期間と申込期限: 旅行全体が対象になり、いつまでに申し込む必要があるか。
有料の保険に入れば、心配していることがすべて補償されるとは限りません。
気になる項目は、申込前にその商品の条件を確認してください。
カードの保険と、別の海外旅行保険は併用できる?
基本的にカード付帯保険と、別途加入する海外旅行保険を併用することは可能です。
ただし、治療費など実際の費用を補償する項目では、同じ治療費をそれぞれの保険から二重に受け取れるわけではありません。 両方の保険が対象になる場合、限度額や実際の損害額に応じて支払いが調整されます。日本損害保険協会の解説
追加の保険を相談するときは、持っているカード名と、確認した補償内容も伝えましょう。
「カードの治療費補償が〇万円あり、それを補いたい」と伝えると、相談の目的が明確になります。
まず、カードの保険が使えるか分からない場合です。
申込期限は商品によって異なります。「出国前ならいつでも申し込める」と思わず、早めに確認しましょう!
大切なのは、「手配は、空港へ向かう前に済ませる」
ここに付きます
カードの保険を使う場合も、追加の保険に加入する場合も、出発前に「どの保険が、いつから、何を補償するか」を分かる状態にしておいたほうが安全です!
6、出発前に済ませておく確認リスト
最後に、ここまで調べた内容を、確認しましょう!
大切なのは、保険の内容を知ることに加えて、現地で必要になったときに使えるよう準備しておくことです。
① 自分のカードと保険を確認した
-
カードの正式名称・種類・ランクを確認した。
-
海外旅行保険が付いているか、現在の保険プランを確認した。
-
自分のカードに対応する公式の保険案内を保存した。
② 今回の旅行で適用される条件を確認した
-
自動付帯か利用付帯かを確認した。
-
利用付帯の場合、何を・いつまでに・どの方法で支払う必要があるか確認した。
-
自分の旅行日程と旅行目的が対象になっている。
-
同行者がいる場合、一人ひとりの保険を確認した。
必要なカード決済をまだ済ませていない場合は、「何を、いつ支払うか」まで決めておきましょう。 空港までの交通費で条件を満たす予定なら、当日使うカードや支払い方法も確認します。
③ 支払いを証明する記録を用意した
-
対象の支払いを済ませ、利用明細や領収書を保存した。
-
必要に応じて、航空券の予約内容や交通機関の利用履歴も保存した。
-
まだ利用していない交通機関については、利用後に何を保存するか確認した。
私のNLカードとSuicaの例では、チャージの記録に加え、そのSuicaで空港までの交通費を支払った記録が確認のポイントになりました。必要な証明は、自分のカードの条件に合わせて用意してください。
④ 補償内容と、残っていた疑問を確認した
-
病気・けがの治療費の限度額を確認した。
-
持病や、動物にかまれた後の処置など、気になる項目を確認した。
-
自己負担額や、対象外となる主なケースを確認した。
-
不足がある場合は、別の海外旅行保険を手配した。
問い合わせで確認した内容は、確認日と回答内容、案内された公式ページをメモしておきます。
⑤ インドから連絡する方法を確認した
-
保険の相談・事故受付窓口と、現地での緊急アシスタンス窓口を確認した。
-
インドからかける番号、受付時間、日本語対応の有無を確認した。
-
自分が使うSIMや電話サービスで、その番号に発信できるか確認した。
-
電話が使えない場合の連絡方法が用意されているか確認した。
私自身、調べている途中で「日本の電話番号がないけれど、どう連絡すればいいのだろう?」と疑問に思いました。
ここで確認したいのは、日本の電話番号を持っているかだけでなく、渡航先で使う通信手段から、指定の窓口へ連絡できるかです。
データ通信が使えることと、電話番号へ音声通話できることは別です。旅行用のSIMやeSIMを準備する際は、音声通話の可否も確認しましょう。個人的には楽天モバイルの海外プランがおすすめです!また、アプリやウェブから相談できる場合も、対応する保険・相談内容・受付時間を確認しておきましょう。
⑥ 受診するときの手順を保存した
-
病院の紹介やキャッシュレス診療を希望する場合の手順を確認した。
-
緊急時に先に受診した場合の連絡方法を確認した。
-
治療費を立て替えた場合、受け取るべき書類を確認した。
-
連絡先と手順を、通信がなくても読める形で保存した。
領収書、診療内容の明細、処方内容など、必要な書類は保険会社に確認します。受け取った書類は、請求が終わるまで保管しておきましょう。
①使うカード・保険名
②旅行日程・補償期間
③対象の支払いと、記録の保存先
④病気・けがの治療費の限度額
⑤インドからの連絡先・受付時間
⑥電話が使えない場合の連絡方法
⑦病院で受け取る書類
この7つの項目をインド渡航前にご自身にてご準備出来ましたら、インドに来られた際に万一のことが起こってしまった際でも安心してお過ごしいただけるかと思います!
さいごに
ここまでお読みいただき、ありがとうございました。
1人でも多くのお客様が「インドへ旅行する不安の解消」をクレジットカード付帯の海外保険の調べ方について記載いたしました。
10月以降はインド全域で雨季も終わり、過ごしやすい気候になってきますので
皆さんぜひインドへ遊びに来てくださいね!
サンタナにてお待ちしております!
日本人宿サンタナInstagramやってます!
現地インドからほぼ毎日発信中!
インド旅行に必要な情報を発信しています!
ぜひチェックしてみてくださいね!